GIS被Qtrex收购:喷墨控制与供墨系统正被当作量子基础设施重新定价
11 月 16 日,以色列的 QTREX Quantum(纳斯达克代码 QTEX)从 Nano Dimension(NNDM)手里买下了英国剑桥的 Global Inkjet Systems(GIS)。基础对价 1,600 万美元,全部用 QTREX 的股票与预融资认股权证支付。财经媒体把这条消息写成量子计算供应链的一则进展,但对喷墨行业而言,它更像一次资产重新定价:一家只做驱动电子、控制软件与供墨系统的公司,被一个完全不属于印刷业的买家接手,并且被当作量产能力的底座。
一、一笔没有现金的交易
买卖双方在同一天签署协议、同一天完成交割,中间没有过渡期。QTREX 拿到 GIS 100% 已发行股本,Nano 拿到的不是钱,而是 QTREX 的普通股、预融资认股权证,以及一批可以后续行权的权证。换句话说,卖方把一次资产出售,换成了对买方未来增长的一份持股。
| 交割时间 | 2026 年 11 月 16 日签署并购协议并完成交割 |
|---|---|
| 标的 | Global Inkjet Systems Limited(GIS)100% 股权,剑桥,2006 年成立 |
| 基础对价 | 1,600 万美元,全部以 QTREX 普通股与预融资认股权证支付 |
| 定价基准 | 交割前五个交易日成交量加权均价(VWAP) |
| 附加权证 | 覆盖基础对价 75%,行权价 1.21 美元/股,期限两年;部分行权需 QTREX 股东批准 |
| 卖方约束 | 实益持股上限 9.99%,并承担投票与静默承诺 |
| 买方承诺 | 交割后六个月内不向财务投资者增发股权,战略合作伙伴的商业投资除外 |
| 标的财务 | 2025 年营收 1,130 万美元,现金 1,000 万美元,无负债,营运资本为正 |
几处容易被略过的条款值得单独看:9.99% 的持股上限,等于给 Nano 划了一条不能控股的红线;静默承诺让它不能借股东身份介入经营;QTREX 答应六个月内不向财务投资者融资,等于主动放弃了短期最方便的补血方式。三条加在一起,这笔交易短期看起来对买方更有利——股本没有被立刻稀释,资产负债表还多进 1,000 万美元现金。
但把数字并排放,结论会变得复杂。1,600 万美元对价扣掉 GIS 自带的 1,000 万美元现金,企业价值约 600 万美元,不到其 1,130 万美元营收的 0.55 倍。而 Nano 在 2022 年 1 月把 GIS 买进来时,付的是约 1,800 万美元现金。四年之后,价格打了折,付款方式也从现金换成了股票。对一家拥有 34 项已授权专利、20 年客户积累的控制系统供应商来说,这个倍数更像卖方急于瘦身的结果,而不是买方压价的本事。
二、量子计算为什么需要一家喷墨公司
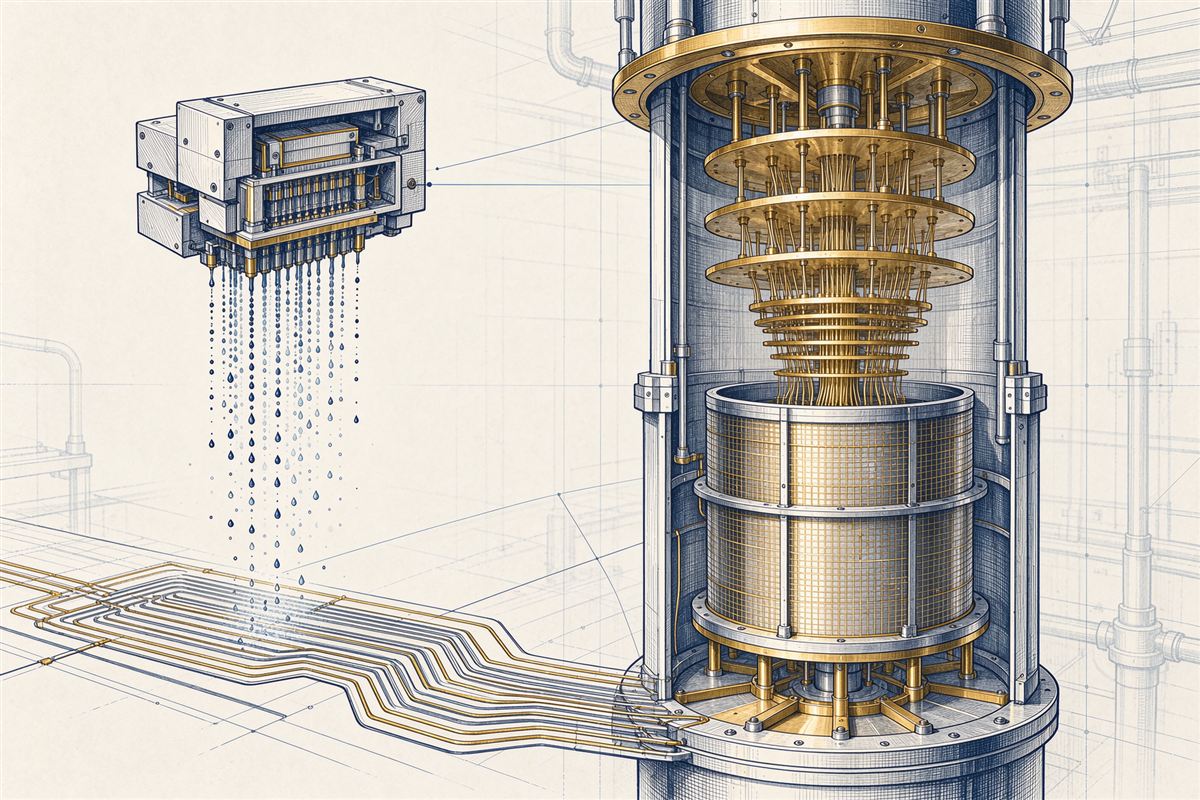
超导量子计算机工作在 20 毫开尔文量级,比外太空还冷。量子比特数量从几百往几千走的时候,传统方案里那束从室温机架一路接到芯片的同轴线缆就开始撞墙:手工装配在空间上排不下,线缆本身带来的热负载和串扰又会扰动量子态。行业里把这一环叫作「布线瓶颈」,它不性感,但直接决定了整机能不能做大。
QTREX 的路线是用增材制造电子(AME)把互连「打印」出来——以导电与介质材料逐层沉积,做出密度更高、走线更整齐的并行信号通路,替代手工捆扎的线束。据公开资料,公司今年 7 月演示过其打印的同轴互连平台,在 10 兆赫到 20 吉赫的区间保持连续宽带传输、信号衰减很小。样机跑通不难,难的是量产:每一层的厚度是否一致、每个墨滴落在哪里、墨水在长时间连续喷射中状态是否稳定,任何一个环节飘了,射频表现就会在台与台之间散开。
而这恰好是 GIS 的本行。GIS 做的是应用软件、驱动电子与供墨系统——在喷墨设备里,这一层决定了喷头怎么被驱动、墨路怎么被稳压、波形怎么被调。它不生产打印机,但几乎所有工业喷墨 OEM 都把这一层当作自己产品的开发平台。QTREX 的 AME 产线里,控制材料沉积的就是这一层。
把这一层买进来,QTREX 得到的是对墨滴成形、层厚与流体调理的直接控制权,用来提高产能、改善低温互连在射频性能上的台间一致性;公司还计划据此开发低损耗介质与电阻配方,把衰减器、滤波器这类无源器件直接嵌进互连结构里,而不是事后焊上去。随交易一并进入 QTREX 名下的,还有 GIS 的 34 项已授权专利,分布在 8 个专利族。
三、GIS 的客户会受影响吗
至少目前,双方的口径是一致的:不会。GIS 保持独立实体,总部继续留在剑桥 St John's Innovation Park,原管理团队留任,Beth Jackson 出任临时总经理;产品、销售与技术支持安排、技术路线图均不改变,既有客户协议预计不受影响。包装领域的纸盒、瓦楞与标签,以及塑料、玻璃、金属等装饰应用,还是照原样由 GIS 供货。
「我们仍是您认识的那个 GIS」——这句由临时总经理给出的表态,其实是说给另一群人听的:那些把 GIS 的驱动板、软件与供墨系统嵌进自家设备、并按多年周期做产品规划的喷墨 OEM。对这类客户来说,最怕的不是换股东,而是路线图被改写、备件与技术支持被降级。公告把这几项逐条承诺了一遍,说明卖方和买方都清楚这个顾虑的分量。
不过,领导层的信息并不完全同步。GIS 官网仍把 Steve Williamson 列为首席执行官兼总经理,而据 Nessan Cleary 在 11 月 17 日的报道,他已于上周离开公司;GIS 创始人 Nick Geddes 在原收购后加入 Nano Dimension 担任 CTO,去年也已离任。临时总经理的任命,正好填在这个位置上。至于研发资源将来如何在支持现有喷墨客户与满足 QTREX 自身需求之间分配,双方公告都没有交代,这也是客户最该追问的一项。
财务上,GIS 的经营数据会从 2026 年第四季度起并入 QTREX 的报表。这也意味着从下一年开始,GIS 的营收与利润将第一次以「量子基础设施供应商」的身份出现在公开财报里,而不是作为一家喷墨控制公司的独立账目。
四、三个值得留意的信号
第一,估值偏低,卖方在清仓。0.55 倍营收的企业价值,对一家有 34 项专利、二十年客户关系、且当年拿过两次英国女王企业奖的公司来说并不高。它反映的不是 GIS 的技术贬值,而是 Nano 在完成 Desktop Metal、Markforged 等并购后,对非核心资产的处置节奏。按公开信息,Nano 从 2025 年底启动战略评估,之后陆续剥离与主业协同度低的业务,GIS 是其中一块。
第二,研发资源怎么分,三年后才见分晓。GIS 承诺「路线图不变」,但同一支剑桥工程团队,此后要同时支撑全球喷墨 OEM 的定制开发与低温互连的量产爬坡。如果量子业务如 QTREX 所说在 2026 年底到 2027 年初陆续签下商业合同,优先级会自然向那边倾斜。对喷墨设备厂而言,短期感受到的是交期与服务不变,中期要观察的是新品发布节奏与定制项目的排期是否被拉长。
第三,交易结构把风险押在量子业务的兑现上。全股票支付、9.99% 持股上限、六个月融资冻结,这三项安排短期稳住了 QTREX 的股本与现金,但也意味着它未来一段时间的扩张要靠 GIS 带进来的 1,000 万美元现金撑着。背景值得补一句:QTREX 一年前还叫 Inspira Technologies,主业是呼吸支持与血液监测;2026 年 4 月以 200 万美元从 Nano 手里买下 AME 平台后更名,上半年 AME 与量子板块做了 155 万美元营收、同比增长 438%,而原来的医疗板块营收为零。一家在一年内完成彻底转向的公司,用股票买下一块经营业务,是这个故事里最需要被持续观察的部分。
对国内的喷墨企业来说,这笔交易提供的是一个参照:驱动电子、控制软件与供墨系统这类「中间层」技术,价值判断的坐标系正在从印刷业内部,扩展到功能性流体沉积的更大市场。喷头与整机的竞争之外,谁掌握把墨滴稳定打到微米级位置的那套控制能力,谁就在下一个应用场景里拥有议价权。至于 GIS 究竟会不会被拉向量子一侧,最好的判据不是公告里的承诺,而是它接下来 12 个月的新产品发布与定制开发排期。
资料来源:QTREX Quantum 与 Nano Dimension 于 2026 年 11 月 16 日发布的交易公告;FuturePrint、ThePackagingPortal、Business Weekly、Quantum Zeitgeist、Startup Researcher 等媒体的跟进报道;Haynes Boone 关于本次交易的法律顾问公告。
喷印技术网(www.ipackjet.cn)分享喷墨打印领域新技术、新工艺、新产品。
业务咨询:13805173292、025-83221627 微信:13382072523 QQ:32344711
微信公众号「喷印技术」,扫码关注获取最新行业文章。